Indonesia Diambang Krisis? Rupiah Melemah, Fiskal Menyempit, dan Pertumbuhan yang Terlihat Semu
Oleh: Moh. Erliyanto
Program Magister Ekonomi Pembangunan
Beberapa tahun terakhir pemerintah terus menyampaikan optimisme terhadap kondisi ekonomi nasional. Pertumbuhan ekonomi diklaim tetap terjaga di kisaran 5 persen, inflasi relatif terkendali, proyek strategis berjalan, konsumsi masyarakat masih bergerak, dan berbagai program sosial disebut berhasil menjaga daya beli rakyat.
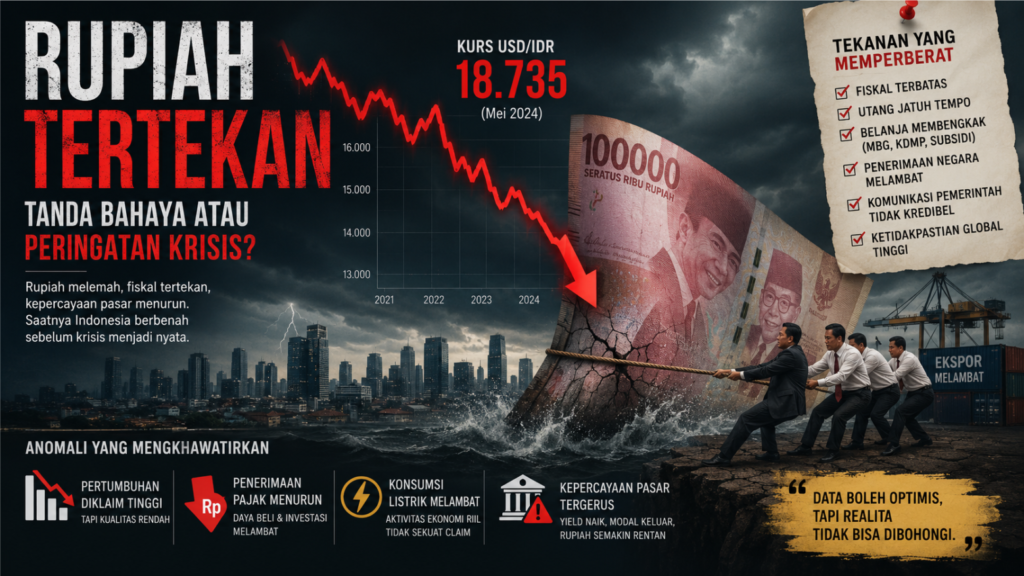
Namun di balik narasi optimisme tersebut, muncul sejumlah indikator yang justru memperlihatkan gejala berbeda. Rupiah terus berada dalam tekanan, kebutuhan intervensi Bank Indonesia semakin besar, ruang fiskal makin sempit, penerimaan pajak mengalami tekanan, konsumsi listrik industri melambat, daya beli masyarakat bawah menurun, dan utang jatuh tempo pemerintah semakin membesar.
Situasi ini memunculkan pertanyaan penting: apakah pertumbuhan ekonomi Indonesia benar-benar kuat, atau justru sedang mengalami apa yang bisa disebut sebagai “pertumbuhan semu”?
Rupiah: Cermin Kepercayaan terhadap Ekonomi
Dalam ekonomi makro, nilai tukar bukan sekadar angka perdagangan valuta asing. Kurs rupiah sesungguhnya adalah cermin kepercayaan pasar terhadap masa depan ekonomi suatu negara.
Ketika rupiah terus melemah terhadap dolar Amerika Serikat, pemerintah sering menjelaskan bahwa penyebab utamanya adalah tekanan global: suku bunga The Fed tinggi, geopolitik memanas, perang dagang, hingga ketidakpastian ekonomi dunia.
Penjelasan tersebut memang benar, tetapi tidak sepenuhnya cukup.
Jika pelemahan rupiah hanya disebabkan faktor global, seharusnya seluruh mata uang negara berkembang mengalami tekanan yang sama. Faktanya tidak demikian. Beberapa mata uang justru mampu bertahan lebih stabil karena pasar melihat fundamental ekonominya lebih kuat.
Pasar tidak hanya melihat cadangan devisa atau kemampuan intervensi bank sentral, tetapi juga melihat:
- kualitas pertumbuhan ekonomi,
- kemampuan negara menghasilkan devisa,
- kekuatan industri,
- kedalaman pasar keuangan,
- serta kesehatan fiskal jangka panjang.
Di titik inilah persoalan Indonesia mulai terlihat.
Intervensi Moneter yang Makin Mahal
Bank Indonesia saat ini berada pada posisi yang tidak mudah. Untuk menjaga stabilitas rupiah, BI harus terus melakukan intervensi di pasar valas dan pasar obligasi.
Cadangan devisa memang masih relatif aman, tetapi mempertahankan stabilitas kurs membutuhkan biaya yang semakin besar.
Masalahnya, intervensi moneter pada dasarnya hanya mampu menahan gejolak jangka pendek. Intervensi tidak bisa menyelesaikan persoalan struktural ekonomi.
Ketika dolar terus dibutuhkan untuk:
- impor energi,
- impor bahan baku,
- pembayaran utang luar negeri,
- dan capital outflow,
maka tekanan terhadap rupiah akan tetap tinggi.
Bank sentral pada akhirnya seperti sedang menahan arus deras menggunakan bendungan yang kapasitasnya terbatas.
Lebih jauh lagi, kebijakan suku bunga tinggi untuk menjaga rupiah juga memiliki konsekuensi serius.
Bunga kredit menjadi mahal. Investasi swasta tertahan. Konsumsi masyarakat melemah. Dunia usaha kesulitan ekspansi.
Akibatnya ekonomi memang tampak stabil di permukaan, tetapi sektor riil justru mengalami perlambatan.
Fiskal Indonesia Mulai Kehilangan Ruang
Di sisi fiskal, tekanan mulai semakin nyata.
Belanja negara terus membesar. Pemerintah harus membiayai:
- subsidi,
- proyek strategis,
- bantuan sosial,
- makan bergizi gratis,
- penguatan koperasi dan program desa,
- serta kewajiban pembayaran bunga dan pokok utang.
Sementara itu, penerimaan negara tidak tumbuh secepat kebutuhan belanja.
Tax ratio Indonesia masih relatif rendah dibanding banyak negara lain. Ini berarti kemampuan negara menghimpun penerimaan masih terbatas.
Di saat bersamaan, utang jatuh tempo pemerintah terus meningkat. Akibatnya pemerintah harus menerbitkan obligasi baru untuk refinancing.
Kondisi ini menciptakan tekanan ganda:
- Pemerintah membutuhkan dana besar.
- Pasar mulai meminta imbal hasil lebih tinggi.
Semakin besar penerbitan obligasi negara, semakin besar pula risiko crowding out terhadap sektor swasta.
Perbankan dan investor lebih memilih membeli surat utang negara yang aman dibanding membiayai sektor riil yang lebih berisiko.
Akibatnya:
- kredit produktif melambat,
- industri kesulitan pembiayaan,
- UMKM makin tertekan,
- dan pertumbuhan ekonomi menjadi tidak sehat.
Pertumbuhan Ekonomi yang Terlihat Anomali
Di sinilah muncul anomali yang menarik sekaligus mengkhawatirkan.
Pemerintah mengklaim pertumbuhan ekonomi tetap tinggi dan konsumsi domestik kuat. Namun di lapangan muncul indikator yang justru menunjukkan pelemahan.
Penerimaan pajak mengalami tekanan. Konsumsi listrik industri tidak tumbuh signifikan. Daya beli kelas menengah menurun. PHK di sejumlah sektor meningkat. Tabungan masyarakat bawah mulai terkikis.
Padahal secara teori, jika ekonomi benar-benar tumbuh kuat:
- aktivitas industri meningkat,
- konsumsi listrik naik,
- penerimaan pajak menguat,
- kredit produktif tumbuh,
- dan lapangan kerja meluas.
Ketika indikator riil tidak bergerak sejalan dengan angka pertumbuhan, maka wajar jika publik mulai mempertanyakan kualitas pertumbuhan tersebut.
Bisa jadi ekonomi memang tumbuh secara statistik, tetapi pertumbuhannya tidak cukup kuat di sektor produktif.
Pertumbuhan kemungkinan lebih banyak ditopang oleh:
- belanja pemerintah,
- konsumsi jangka pendek,
- dan sektor berbasis komoditas.
Masalahnya, model pertumbuhan seperti ini cenderung rapuh.
Ia menciptakan pertumbuhan angka, tetapi tidak selalu menciptakan fondasi ekonomi yang kuat.
Ekonomi Indonesia Masih Terlalu Bergantung
Persoalan mendasar Indonesia sebenarnya adalah struktur ekonomi yang belum sepenuhnya mandiri.
Indonesia masih sangat bergantung pada:
- impor bahan baku,
- impor energi,
- arus modal asing,
- dan ekspor komoditas mentah atau semi mentah.
Selama struktur ini tidak berubah, maka rupiah akan selalu rentan terhadap tekanan global.
Setiap kali harga minyak naik, dolar menguat, atau investor asing keluar, ekonomi langsung terguncang.
Ironisnya, di tengah berbagai proyek besar dan narasi hilirisasi, kontribusi industri manufaktur bernilai tambah tinggi terhadap ekonomi belum meningkat secara signifikan.
Padahal negara-negara dengan mata uang kuat umumnya memiliki:
- basis industri kokoh,
- surplus perdagangan bernilai tambah,
- dan produktivitas tinggi.
Bahaya Pertumbuhan Berbasis Belanja Negara
Pemerintah tampaknya semakin mengandalkan APBN sebagai mesin utama pertumbuhan ekonomi.
Dalam jangka pendek strategi ini memang mampu menjaga konsumsi dan stabilitas. Namun dalam jangka panjang terdapat risiko besar.
Jika pertumbuhan terlalu bergantung pada belanja negara sementara sektor swasta melemah, maka ekonomi akan masuk ke situasi yang tidak sehat.
Pemerintah terus berutang untuk menjaga pertumbuhan. Bank sentral terus menjaga rupiah. Tetapi sektor produktif tidak tumbuh cukup kuat untuk menopang beban tersebut.
Inilah yang sering menjadi awal tekanan struktural jangka panjang.
Bahaya terbesar bukanlah krisis mendadak seperti 1998. Bahaya terbesar justru perlambatan yang berlangsung perlahan:
- rupiah melemah bertahap,
- utang meningkat,
- bunga tinggi,
- daya beli turun,
- dan kualitas pertumbuhan menurun.
Ekonomi terlihat tetap tumbuh di atas kertas, tetapi fondasinya semakin rapuh.
Reformasi Struktural Tidak Bisa Ditunda
Indonesia membutuhkan lebih dari sekadar intervensi kurs atau optimisme statistik.
Yang dibutuhkan adalah reformasi struktural yang nyata:
- penguatan industri manufaktur,
- hilirisasi yang benar-benar menciptakan nilai tambah,
- reformasi perpajakan,
- penguatan sektor pangan dan energi,
- serta pengurangan ketergantungan terhadap pembiayaan eksternal.
Belanja negara juga harus diarahkan lebih produktif.
APBN tidak boleh hanya menjadi alat menjaga konsumsi jangka pendek, tetapi harus menjadi instrumen transformasi ekonomi.
Jika tidak, Indonesia berisiko terjebak dalam situasi:
- pertumbuhan stagnan,
- rupiah terus rentan,
- dan fiskal semakin terbebani.
Komunikasi Pemerintah dan Krisis Kepercayaan Pasar
Di tengah tekanan fiskal dan moneter yang semakin kompleks, ada satu faktor yang sering dianggap sepele tetapi sesungguhnya sangat menentukan stabilitas ekonomi, yaitu komunikasi pemerintah.
Pasar keuangan modern tidak hanya bergerak berdasarkan data ekonomi, tetapi juga berdasarkan persepsi, ekspektasi, dan kepercayaan.
Karena itu, komunikasi pemerintah yang tidak konsisten, terlalu normatif, atau terkesan menutupi persoalan justru dapat memperburuk ketidakpercayaan pasar.
Dalam beberapa waktu terakhir, publik dan pelaku pasar sering menerima narasi yang terlalu optimistis di tengah kenyataan ekonomi yang menunjukkan tekanan.
Ketika rupiah melemah, jawaban yang muncul hampir selalu menyebut faktor global. Ketika daya beli turun, penjelasan yang diberikan sering kali normatif. Ketika pajak melemah atau konsumsi listrik industri melambat, pemerintah tetap menonjolkan angka pertumbuhan ekonomi.
Masalahnya, pasar bukan hanya melihat pidato dan konferensi pers. Pasar membaca data, membaca risiko, membaca arah fiskal, membaca kemampuan negara membayar kewajiban jangka panjang, dan membaca konsistensi kebijakan.
Akibatnya muncul jarak antara narasi resmi pemerintah dengan persepsi pelaku ekonomi.
Dalam ekonomi makro, ketika komunikasi pemerintah kehilangan kredibilitas, maka efeknya bisa sangat serius:
- investor meminta premi risiko lebih tinggi,
- obligasi negara harus menawarkan yield lebih mahal,
- capital outflow meningkat,
- dan tekanan terhadap rupiah menjadi lebih besar.
Dengan kata lain, komunikasi yang buruk dapat mempercepat tekanan pasar meskipun fundamental ekonomi belum sepenuhnya runtuh.
Pasar sesungguhnya lebih menghargai transparansi dibanding optimisme berlebihan.
Negara yang mampu mengakui tantangan secara terbuka biasanya justru memperoleh kepercayaan lebih besar dibanding negara yang terlalu defensif terhadap kritik.
Karena itu, stabilitas ekonomi tidak hanya membutuhkan cadangan devisa dan kebijakan suku bunga, tetapi juga membutuhkan komunikasi publik yang kredibel, realistis, dan konsisten.
Jika komunikasi ekonomi terus kehilangan kepercayaan, maka pemerintah akan semakin sulit menjaga stabilitas fiskal, moneter, dan nilai tukar di tengah tekanan global yang semakin berat.
Penutup
Rupiah yang melemah sesungguhnya bukan hanya persoalan kurs. Ia adalah sinyal bahwa pasar mulai mempertanyakan daya tahan ekonomi nasional.
Masalah Indonesia saat ini bukan sekadar tekanan global. Masalah utamanya adalah ekonomi domestik yang belum cukup kuat menghadapi tekanan tersebut.
Selama pertumbuhan lebih banyak ditopang konsumsi dan belanja negara dibanding produktivitas dan industrialisasi, maka stabilitas ekonomi akan terus rapuh.
Indonesia memang belum berada di ambang krisis seperti 1998. Namun tanda-tanda kerentanan struktural semakin terlihat.
Dan dalam ekonomi, krisis besar sering kali tidak datang secara tiba-tiba. Ia dimulai dari gejala-gejala kecil yang terlalu lama diabaikan.