Bank Jombang Klarifikasi Polemik Kredit Ngatini, Ungkap Kronologi Pinjaman Sejak 2012
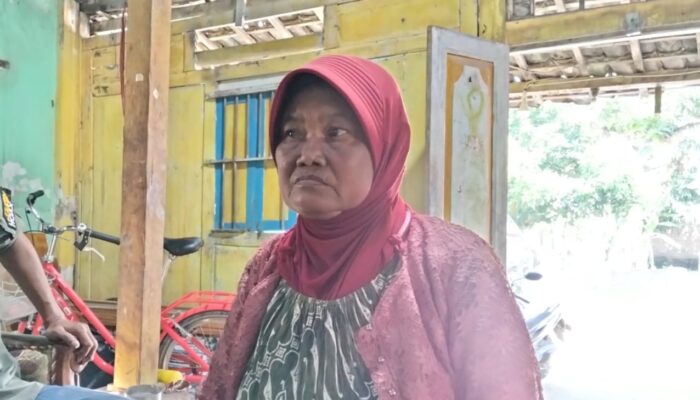
JOMBANG – Headshotmedia, Bank Jombang Kantor Kas Kabuh memberikan penjelasan resmi terkait beredarnya informasi mengenai nasabah lanjut usia bernama Ngatini yang disebut memiliki utang ratusan ribu rupiah hingga membengkak menjadi puluhan juta rupiah. Pihak bank menegaskan informasi tersebut tidak menggambarkan kondisi sebenarnya karena disampaikan tanpa konfirmasi kepada Bank Jombang.
Kepala Kantor Kas Kabuh Bank Jombang, Aan Huda Prisdiantoro, menjelaskan bahwa hubungan antara bank dan Ngatini telah terjalin sejak tahun 2012. Selama lebih dari satu dekade, nasabah tersebut dikenal memiliki riwayat pembayaran kredit yang baik sehingga beberapa kali memperoleh fasilitas pinjaman dengan peningkatan plafon sesuai hasil analisis kelayakan kredit.
Menurut Aan, seluruh fasilitas kredit yang diterima Ngatini sejak 2012 hingga sebelum muncul permasalahan selalu berjalan lancar. Bahkan, beberapa pinjaman berhasil dilunasi lebih cepat dari jadwal yang telah ditetapkan.
“Berdasarkan data yang kami miliki, seluruh fasilitas kredit yang diberikan kepada nasabah sejak tahun 2012 hingga sebelum terjadi kendala tercatat lancar. Beberapa pinjaman juga dilunasi sebelum jatuh tempo,” ujarnya.
Bank Jombang mencatat, sepanjang periode 2012 hingga 2020, Ngatini beberapa kali memperoleh pinjaman dengan nilai antara Rp8,5 juta hingga Rp12 juta menggunakan agunan berupa BPKB maupun Sertifikat Hak Milik (SHM). Seluruh kewajiban tersebut berhasil diselesaikan sesuai ketentuan.
Persoalan mulai muncul saat kredit yang seharusnya jatuh tempo pada September 2024 direstrukturisasi. Dalam proses tersebut, fasilitas pembiayaan dipecah menjadi dua kredit, masing-masing atas nama Ngatini dan Sukarman dengan plafon sebesar Rp70 juta.
Aan menjelaskan, restrukturisasi dilakukan sebagai bentuk solusi yang diberikan bank karena pada saat itu nasabah dinilai masih memiliki itikad baik dan menunjukkan sikap kooperatif.
Namun, setelah dana kredit dicairkan, pembayaran angsuran tidak lagi berjalan. Berdasarkan hasil komunikasi dengan nasabah, diketahui Ngatini diduga menjadi korban penipuan oleh seseorang di luar Bank Jombang yang mengaku mampu membantu melunasi seluruh kewajiban kreditnya.
Karena mempercayai oknum tersebut, Ngatini menyerahkan uang tunai sebesar Rp55 juta. Akan tetapi, dana tersebut tidak pernah masuk ke rekening Bank Jombang sehingga kewajiban kredit tetap tercatat belum dibayar dan akhirnya masuk dalam kategori kredit macet atau Kolektibilitas 5 (Kol 5).
Sesuai prosedur penyelesaian kredit bermasalah, Bank Jombang kemudian menempuh jalur hukum melalui mekanisme Gugatan Sederhana.
Pada 18 Mei 2026, Ngatini mendatangi Kantor Kas Kabuh untuk memberikan penjelasan kepada pihak bank. Dalam pertemuan tersebut, ia mengakui bahwa uang sebesar Rp55 juta yang telah diserahkan kepada oknum tersebut tidak pernah diterima oleh Bank Jombang.
Sebagai bentuk itikad baik, Ngatini kemudian melakukan pembayaran sebesar Rp10 juta. Dana tersebut langsung dibukukan sebagai pengurangan pokok pinjaman sehingga sisa baki debet atas nama Ngatini menjadi Rp60 juta.
Selain itu, nasabah juga menyatakan kesediaannya untuk melunasi sisa kewajiban melalui pembayaran secara bertahap sebanyak tiga kali sesuai kesepakatan yang telah dibuat bersama pihak bank.
Sementara itu, penyelesaian kredit atas nama Sukarman dilakukan melalui mekanisme Agunan Yang Diambil Alih (AYDA). Dalam proses tersebut, nasabah secara sukarela menyerahkan aset yang menjadi jaminan sebagai bagian dari penyelesaian kewajiban kredit sesuai ketentuan perbankan.
Aan menegaskan seluruh langkah yang ditempuh Bank Jombang dilakukan secara profesional, transparan, dan mengikuti ketentuan hukum serta regulasi perbankan yang berlaku.
“Kami berharap persoalan ini dapat diselesaikan melalui mekanisme hukum dan prosedur perbankan yang berlaku sehingga tidak menimbulkan kesalahpahaman di tengah masyarakat,” katanya.
Ia juga mengimbau masyarakat agar lebih waspada terhadap pihak-pihak yang mengaku dapat mengurus penyelesaian kredit di luar prosedur resmi perbankan, sehingga kejadian serupa tidak kembali terjadi. (L/ay)