Rekening Pendemo Pati Ditunda Transaksinya, Mandiri Terseret: Dari Rp80,9 Juta hingga Risiko Kepercayaan Nasabah
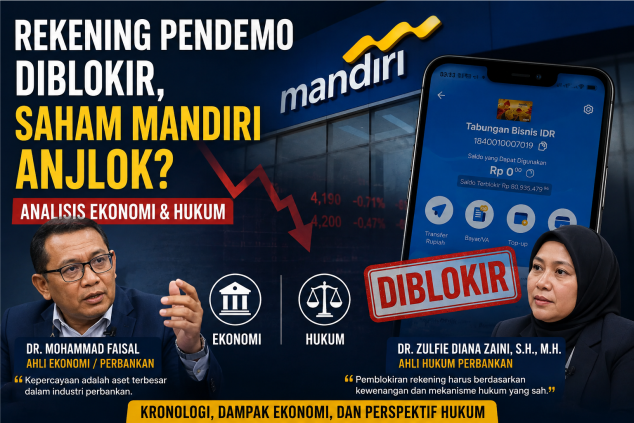
JAKARTA – Sebuah rekening Bank Mandiri milik Supriyono alias Botok, warga Pati yang menjadi koordinator Aliansi Masyarakat Pati Bersatu (AMPB), mendadak menjadi perhatian publik setelah tidak dapat digunakan menjelang rencana aksi massa di Jakarta.
Di dalam rekening tersebut terdapat dana sekitar Rp80,9 juta, yang disebut merupakan gabungan uang pribadi dan dana donasi masyarakat untuk kebutuhan aksi.
Persoalan kemudian melebar.
Bank Mandiri menyebut tindakan terhadap rekening tersebut dilakukan atas permintaan aparat penegak hukum. Namun Polda Metro Jaya kemudian memberikan klarifikasi bahwa yang diajukan penyidik bukan pemblokiran, melainkan permohonan penundaan transaksi.
Perbedaan istilah tersebut menjadi penting karena menyangkut hak nasabah, kewenangan aparat, serta prosedur perbankan.
Pada saat bersamaan, saham Bank Mandiri dengan kode emiten BMRI juga berada dalam tekanan di Bursa Efek Indonesia. Pada perdagangan 24 Agustus 2026, BMRI ditutup di sekitar Rp4.200, turun 0,47 persen dari penutupan sebelumnya.
Apakah penurunan tersebut berkaitan dengan polemik rekening pendemo?
Belum ada bukti yang cukup untuk menyimpulkan demikian.
Namun pasar mulai memperhatikan persoalan yang lebih besar: bagaimana kasus sebuah rekening bernilai Rp80,9 juta bisa berkembang menjadi isu reputasi bagi bank dengan aset triliunan rupiah?
Rekening yang Disiapkan untuk Aksi
Kasus ini bermula dari rencana AMPB menggelar aksi di Jakarta pada 27 Agustus 2026.
Untuk mendukung keberangkatan dan kebutuhan peserta aksi, masyarakat melakukan pengumpulan dana. Rekening atas nama Supriyono digunakan untuk menampung dana tersebut.
Saldo rekening kemudian mencapai sekitar Rp80,9 juta.
Menurut informasi yang beredar, uang tersebut bukan seluruhnya dana donasi. Sebagian merupakan uang pribadi Supriyono.
Masalah muncul ketika rekening tersebut tidak dapat digunakan.
Kabar mengenai rekening yang tidak dapat diakses kemudian menyebar luas melalui media sosial. Peristiwa tersebut terjadi menjelang keberangkatan warga Pati untuk mengikuti aksi di Jakarta sehingga muncul dugaan di ruang publik bahwa pembatasan rekening berkaitan dengan rencana demonstrasi.
Namun dugaan tersebut tidak boleh langsung dianggap sebagai fakta.
Sebab kemudian muncul penjelasan resmi dari kepolisian.
Bank Mandiri: Atas Permintaan Aparat
Bank Mandiri akhirnya memberikan penjelasan setelah kasus tersebut ramai.
Bank menyampaikan permintaan maaf kepada nasabah dan menyatakan tindakan terhadap rekening tersebut dilakukan berdasarkan permintaan aparat penegak hukum serta mengikuti prosedur dan ketentuan yang berlaku.
Pernyataan tersebut menimbulkan pertanyaan baru.
Jika bank hanya menjalankan permintaan aparat, maka siapa aparat yang meminta?
Apa dasar hukumnya?
Dan apakah yang diminta benar-benar pemblokiran?
Pertanyaan tersebut akhirnya mendapatkan jawaban dari Polda Metro Jaya.
Polisi: Bukan Pemblokiran, Melainkan Penundaan Transaksi
Kabid Humas Polda Metro Jaya Kombes Budi Hermanto menyatakan penyidik Ditreskrimsus Polda Metro Jaya memang mengirimkan permohonan kepada Bank Mandiri.
Tetapi menurut kepolisian, tindakan tersebut bukan pemblokiran rekening.
Yang diminta adalah penundaan transaksi.
Polda menyebut langkah tersebut mengacu pada Pasal 26 UU Nomor 8 Tahun 2010 tentang Pencegahan dan Pemberantasan TPPU dan berlaku paling lama lima hari kerja. Dana disebut tetap berada di dalam rekening dan tidak disita.
Polisi juga mengatakan langkah tersebut berkaitan dengan penyelidikan terhadap penghimpunan dana.
Penyidik melakukan klarifikasi untuk mengetahui tujuan penghimpunan, mekanisme pengumpulan, penggunaan dan pertanggungjawaban dana.
Polda Metro Jaya juga disebut berkoordinasi dengan OJK dan Kementerian Sosial untuk memperoleh informasi lebih lengkap mengenai penghimpunan dana tersebut.
Dengan penjelasan itu, konstruksi kasus berubah.
Yang sebelumnya dipahami publik sebagai “rekening diblokir”, menurut kepolisian adalah “penundaan transaksi.”
Perbedaan ini bukan sekadar soal istilah.
Mengapa Istilah Ini Penting?
Dalam sistem hukum, pembatasan transaksi terhadap rekening mempunyai konsekuensi terhadap hak pemilik dana.
Karena itu, publik perlu membedakan antara pemblokiran, penundaan transaksi, penyitaan dan penghentian akses rekening.
Masing-masing mempunyai dasar dan konsekuensi hukum yang berbeda.
Persoalannya menjadi semakin sensitif karena rekening tersebut diklaim berisi dua jenis dana: uang pribadi dan dana masyarakat.
Jika memang ada penyelidikan terhadap penghimpunan dana, pertanyaan berikutnya adalah:
Apakah seluruh uang dalam rekening memiliki hubungan dengan perkara yang sedang diselidiki?
Atau hanya sebagian?
Pertanyaan tersebut penting karena rekening pribadi tidak otomatis menjadikan seluruh uang yang ada di dalamnya sebagai objek perkara.
PPATK Tidak Mengaku Meminta Pemblokiran
Di tengah polemik tersebut, muncul pula nama Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK).
Namun PPATK menyatakan tidak mengajukan permintaan pemblokiran terhadap rekening Supriyono.
Klarifikasi tersebut membuat konstruksi kasus semakin menarik.
Bank Mandiri mengatakan tindakan dilakukan atas permintaan aparat penegak hukum.
Polda Metro Jaya kemudian mengakui adanya permohonan dari penyidik, tetapi menyebutnya sebagai penundaan transaksi, bukan pemblokiran.
Sementara PPATK menyatakan bukan pihak yang meminta pemblokiran.
Rangkaian penjelasan tersebut menyisakan satu pertanyaan penting:
Siapa yang sebenarnya melakukan tindakan pembatasan terhadap rekening tersebut dan berdasarkan dokumen hukum apa?
Dari Kasus Rekening Menjadi Risiko Reputasi
Di sinilah persoalan mulai memasuki wilayah ekonomi.
Secara nominal, Rp80,9 juta bukan angka besar bagi Bank Mandiri.
Tetapi bagi industri perbankan, yang dipertaruhkan bukan nilai uang dalam satu rekening.
Yang dipertaruhkan adalah kepercayaan.
Bank hidup dari kepercayaan masyarakat.
Masyarakat menyimpan uang karena percaya bahwa bank mampu menjaga dana mereka dan memberikan akses sesuai ketentuan.
Karena itu, ketika muncul persepsi bahwa rekening nasabah dapat dihentikan penggunaannya secara tiba-tiba, persoalannya dapat berkembang menjadi isu reputasi.
Apalagi kasus tersebut terjadi menjelang sebuah aksi demonstrasi.
Di media sosial, sebagian masyarakat bahkan mulai menyerukan aksi boikot terhadap Bank Mandiri dan mengajak nasabah memindahkan dana mereka. Seruan tersebut tentu belum dapat dianggap mewakili sikap seluruh nasabah, tetapi menunjukkan bahwa kasus tersebut telah berkembang menjadi persoalan persepsi publik.
Ekonom: Jangan Lihat Hanya Nilai Rp80 Juta
Dari perspektif ekonomi, persoalan paling penting bukan besarnya dana yang tertahan.
Yang lebih penting adalah trust.
Jika masyarakat percaya bahwa rekening mereka aman, bank dapat menjalankan fungsi intermediasi dengan normal.
Sebaliknya, apabila muncul ketakutan bahwa dana dapat tiba-tiba tidak bisa digunakan, risiko reputasi dapat meningkat.
Bagi bank, hilangnya kepercayaan jauh lebih berbahaya dibanding kehilangan satu rekening.
Sebab jika kepercayaan terganggu secara luas, dampaknya bisa masuk ke penghimpunan dana pihak ketiga, loyalitas nasabah hingga persepsi investor.
Namun sampai titik ini, belum ada bukti bahwa polemik rekening Supriyono telah menyebabkan penarikan dana secara massal dari Bank Mandiri.
Karena itu, narasi tentang “krisis bank” juga masih terlalu dini.
Bagaimana dengan Saham BMRI?
Pasar saham memberikan indikator yang berbeda.
Pada perdagangan Senin, 24 Agustus 2026, saham BMRI memang melemah dan bergerak di kisaran Rp4.170–Rp4.220 sebelum ditutup sekitar Rp4.200.
Namun membaca penurunan tersebut sebagai konsekuensi langsung kasus rekening akan terlalu menyederhanakan mekanisme pasar.
Harga saham dipengaruhi banyak faktor:
kinerja perusahaan, kondisi IHSG, sentimen sektor perbankan, arus dana asing, kondisi makroekonomi, ekspektasi suku bunga, hingga aksi profit taking investor.
Artinya, kasus rekening Supriyono bisa saja menjadi salah satu sentimen, tetapi belum dapat disebut sebagai penyebab tunggal.
Yang perlu diperhatikan justru adalah apakah sentimen tersebut berlanjut.
Jika BMRI kembali menguat setelah polemik mereda, pasar kemungkinan menganggap persoalan tersebut tidak material terhadap fundamental perusahaan.
Sebaliknya, jika tekanan berlanjut bersamaan dengan memburuknya persepsi publik, risiko reputasi menjadi sesuatu yang perlu diperhitungkan investor.
Fundamental Mandiri Masih Menjadi Penyangga
Di sisi lain, Bank Mandiri bukan perusahaan yang fundamentalnya langsung berubah hanya karena satu kasus rekening.
Kinerja keuangan tetap menjadi faktor utama penilaian investor.
Bank Mandiri juga mempunyai sejarah membagikan dividen besar kepada pemegang saham dan pada 2026 masih mempertahankan agenda penguatan nilai bagi pemegang saham. Dalam RUPST, perseroan menyetujui dividen total sebesar Rp476,95 per saham untuk kinerja 2025.
Karena itu, pasar harus membedakan antara:
risiko reputasi
dan
risiko fundamental.
Keduanya tidak sama.
Sebuah kasus pelayanan nasabah bisa menimbulkan reputational risk tanpa langsung mengubah laba perusahaan.
Namun jika persoalan reputasi berkembang menjadi penurunan kepercayaan nasabah, barulah dampaknya berpotensi masuk ke wilayah fundamental.
Dari Sisi Hukum, Persoalannya Bukan Sekadar “Boleh atau Tidak”
Dari perspektif hukum, perdebatan yang lebih tepat bukan sekadar apakah aparat boleh meminta bank menghentikan transaksi.
Dalam kondisi tertentu, aparat memang memiliki kewenangan untuk melakukan tindakan hukum terhadap transaksi keuangan.
Persoalan utamanya adalah prosedur dan proporsionalitasnya.
Apakah terdapat dasar hukum yang jelas?
Apakah kewenangan tersebut digunakan sesuai prosedur?
Apakah waktunya terbatas?
Apakah pemilik rekening diberi ruang untuk memperoleh penjelasan?
Dan apakah dana pribadi yang tidak memiliki hubungan dengan dugaan perkara ikut terdampak?
Pertanyaan tersebut menjadi penting dalam negara hukum.
Sebab kewenangan negara untuk melakukan penyelidikan harus berjalan bersama dengan perlindungan terhadap hak warga negara.
Ada Dua Persoalan Hukum yang Harus Dipisahkan
Kasus ini juga membuka persoalan lain yang tidak kalah penting.
Jika aparat sedang menyelidiki penghimpunan dana masyarakat, maka legalitas penghimpunan dana harus diperiksa.
Tetapi pemeriksaan terhadap mekanisme penghimpunan dana tidak otomatis berarti seluruh dana dalam rekening tersebut merupakan hasil tindak pidana.
Ini dua persoalan yang berbeda.
Pertama:
Apakah cara penghimpunan dana dilakukan sesuai ketentuan?
Kedua:
Apakah dana tersebut berkaitan dengan tindak pidana tertentu?
Keduanya harus dibuktikan melalui proses hukum.
Jangan sampai proses pemeriksaan justru melahirkan kesimpulan publik sebelum proses hukumnya selesai.
Mandiri Juga Menghadapi Dilema
Kasus ini menempatkan Bank Mandiri pada posisi yang tidak sederhana.
Sebagai bank, Mandiri wajib mematuhi ketentuan hukum dan menindaklanjuti permintaan resmi aparat yang memiliki kewenangan.
Tetapi sebagai lembaga keuangan, bank juga harus menjaga kepercayaan nasabah.
Bank tidak berada dalam posisi untuk menentukan sendiri apakah seseorang bersalah atau tidak.
Tugas bank adalah menjalankan prosedur berdasarkan dokumen dan kewenangan yang sah.
Karena itu, komunikasi publik menjadi sangat penting.
Kalimat “atas permintaan aparat penegak hukum” memang menjelaskan alasan tindakan.
Tetapi bagi masyarakat, kalimat tersebut belum menjawab seluruh pertanyaan.
Aparat mana?
Permintaan apa?
Dasar hukum apa?
Berapa lama?
Dan apakah seluruh dana terdampak?
Yang Lebih Berbahaya Adalah Ketidakjelasan
Kasus seperti ini sebenarnya dapat diselesaikan relatif sederhana jika seluruh pihak memberikan penjelasan yang konsisten.
Bank menjelaskan dasar tindakan.
Polisi menjelaskan bentuk tindakan dan dasar hukumnya.
Nasabah memperoleh penjelasan mengenai haknya.
Publik mendapatkan informasi yang proporsional.
Dengan demikian, ruang spekulasi menjadi kecil.
Sebaliknya, jika satu pihak menggunakan istilah “pemblokiran”, sementara pihak lain menyebut “penundaan transaksi”, kemudian muncul bantahan dari lembaga lain yang dikaitkan dengan perkara, publik justru semakin bingung.
Dalam dunia perbankan, ketidakjelasan dapat menjadi sumber risiko.
Pertanyaan yang Kini Menunggu Jawaban
Kasus Supriyono bukan lagi sekadar persoalan rekening Rp80,9 juta.
Ada beberapa pertanyaan yang masih penting untuk dijawab secara terbuka:
Pertama, dokumen apa yang dikirim penyidik kepada Bank Mandiri?
Kedua, apakah tindakan yang dilakukan bank secara teknis merupakan penundaan transaksi atau pemblokiran?
Ketiga, apa dasar hukum dan batas waktu tindakan tersebut?
Keempat, apakah seluruh dana Rp80,9 juta sedang diperiksa atau hanya bagian tertentu?
Kelima, apakah uang pribadi Supriyono ikut terkena pembatasan?
Keenam, apakah terdapat dugaan tindak pidana dalam penghimpunan dana tersebut?
Ketujuh, apakah OJK telah memberikan penjelasan mengenai aspek kepatuhan perbankannya?
Dan yang terakhir:
Apakah penurunan saham BMRI pada 24 Agustus merupakan reaksi pasar terhadap kasus ini, atau hanya bagian dari dinamika perdagangan saham secara umum?
Pertanyaan terakhir tidak bisa dijawab hanya dengan melihat grafik satu hari.
Dari Rp80,9 Juta ke Persoalan Kepercayaan
Kasus ini menunjukkan bagaimana sebuah peristiwa kecil secara nominal dapat berkembang menjadi isu besar secara ekonomi.
Rp80,9 juta mungkin tidak berarti banyak bagi neraca Bank Mandiri.
Tetapi ketika rekening tersebut dikaitkan dengan aktivitas demonstrasi, kemudian tidak dapat digunakan dan menjadi viral, persoalannya berubah.
Ia menyentuh tiga ranah sekaligus:
hukum, perbankan dan politik kebebasan sipil.
Di pasar modal, investor akan melihat fundamental.
Di perbankan, nasabah akan melihat keamanan dan kepastian akses dana.
Sementara publik akan melihat bagaimana negara memperlakukan hak warga.
Ketiganya bertemu dalam satu rekening.
Karena itu, yang harus dijaga bukan hanya uang di dalam rekening tersebut.
Yang jauh lebih besar adalah kepercayaan.
Sebab dalam sistem perbankan, uang memang dicatat dalam angka.
Tetapi seluruh sistemnya berdiri di atas satu hal yang tidak tercantum dalam neraca:
kepercayaan masyarakat.
Editor : Putra