Pajak UMKM Direvisi, CV dan PT Kecil Terancam Bangkrut di Tengah Narasi “UMKM Naik Kelas”
Oleh : Earliyanto
Program Magister Ekonomi Pembangunan Undar
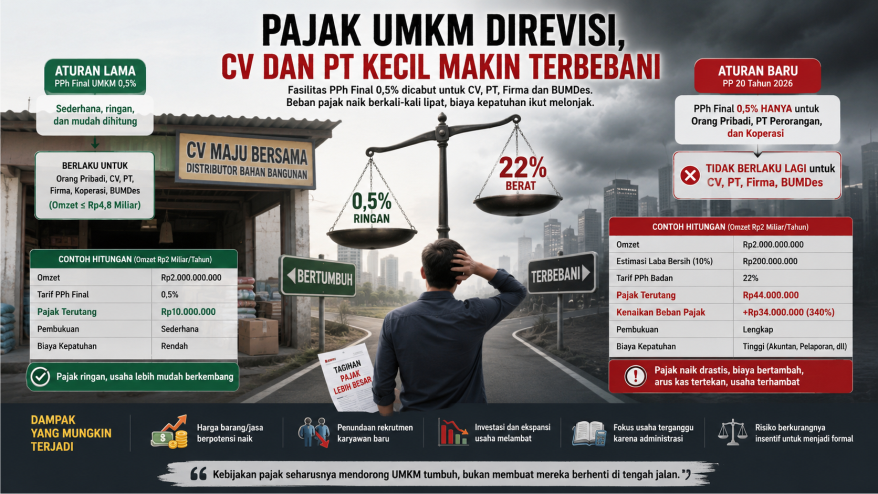
Pemerintah kembali mengubah arah kebijakan perpajakan UMKM melalui PP Nomor 20 Tahun 2026. Dalam aturan terbaru ini, fasilitas PPh Final UMKM sebesar 0,5% tidak lagi diberikan kepada badan usaha berbentuk CV, Firma, PT biasa, dan BUMDes. Fasilitas tersebut kini hanya berlaku untuk wajib pajak orang pribadi, PT Perorangan, dan koperasi.
Secara teori, pemerintah beralasan kebijakan ini dibuat untuk mendorong UMKM “naik kelas” dan mencegah praktik pemecahan badan usaha agar terus menikmati tarif pajak murah. Namun di lapangan, kebijakan ini justru berpotensi menghantam kelompok usaha yang sedang bertumbuh: CV dan PT kecil yang omzetnya masih terbatas, margin keuntungannya tipis, dan sedang berjuang bertahan di tengah pelemahan daya beli masyarakat.
Masalah utamanya bukan pada kewajiban membayar pajak. Pelaku usaha memahami bahwa pajak adalah kewajiban. Yang menjadi persoalan adalah ketika negara memperlakukan usaha kecil berbadan hukum seolah-olah memiliki kapasitas yang sama dengan perusahaan besar.
Padahal banyak CV dan PT kecil dibentuk bukan karena sudah besar, melainkan karena tuntutan administrasi proyek, perbankan, pengadaan pemerintah, marketplace, maupun kebutuhan legalitas usaha.
Seorang pengusaha katering kecil, percetakan, kontraktor desa, supplier bahan bangunan, distributor pupuk, hingga pengusaha digital lokal sering kali terpaksa membuat CV atau PT agar bisa mengikuti tender atau menjalin kerja sama dengan institusi formal. Status badan hukum tidak otomatis membuat mereka menjadi perusahaan besar.
Ketika Pajak Naik Berkali-Kali Lipat
Mari menggunakan simulasi sederhana.
Sebuah CV memiliki omzet Rp2 miliar per tahun.
Dengan skema lama:
- Omzet = Rp2.000.000.000
- Pajak UMKM Final 0,5%
- Pajak terutang = Rp10.000.000 per tahun
Sederhana dan mudah dihitung.
Namun setelah fasilitas dicabut, CV harus menggunakan skema pajak badan normal.
Misalnya margin laba bersih usaha hanya 10%.
- Omzet = Rp2.000.000.000
- Laba bersih = Rp200.000.000
- Tarif PPh Badan efektif sekitar 22%
Maka:
- Pajak = Rp44.000.000
Artinya beban pajak naik dari Rp10 juta menjadi Rp44 juta.
Naik 340 persen.
Yang Lebih Berat Adalah Biaya Kepatuhan
Sering kali yang dibicarakan hanya besarnya pajak.
Padahal masalah yang lebih mahal justru biaya administrasi.
Ketika keluar dari skema final 0,5%, pelaku usaha harus:
- Membuat pembukuan lengkap.
- Menyusun laporan keuangan.
- Menghitung koreksi fiskal.
- Mengurus pelaporan pajak yang lebih kompleks.
- Membayar jasa konsultan atau staf akuntansi.
Bagi perusahaan besar ini biasa.
Namun bagi CV kecil dengan 5–10 karyawan, biaya tambahan tersebut bisa mencapai jutaan rupiah per bulan.
Akibatnya bukan hanya pajak yang naik, tetapi juga biaya operasional.
Ironi Narasi “Naik Kelas”
Pemerintah sering menggunakan istilah “UMKM harus naik kelas”.
Pertanyaannya, apakah naik kelas berarti langsung kehilangan perlindungan?
Dalam logika ekonomi pembangunan, usaha yang sedang tumbuh seharusnya diberi masa transisi yang lebih panjang, bukan langsung dipindahkan ke rezim perpajakan yang jauh lebih berat.
Jika tidak hati-hati, insentif untuk menjadi formal justru berkurang.
Pelaku usaha bisa mulai berpikir:
Untuk apa membuat CV atau PT kalau setelah formal justru pajak dan administrasinya melonjak?
Ini berpotensi menciptakan efek yang bertolak belakang dengan tujuan negara meningkatkan formalitas usaha.
Dampak ke Harga dan Tenaga Kerja
Dalam ekonomi riil, pajak hampir tidak pernah berhenti di perusahaan.
Beban tersebut biasanya diteruskan kepada:
- Konsumen melalui kenaikan harga.
- Karyawan melalui penundaan kenaikan gaji.
- Ekspansi usaha melalui pengurangan investasi.
- Tenaga kerja baru melalui penundaan perekrutan.
Karena itu, kenaikan beban pajak UMKM berbadan hukum tidak hanya berdampak pada pemilik usaha, tetapi juga berpotensi menekan aktivitas ekonomi lokal.
Bahkan dalam diskusi publik di komunitas ekonomi dan keuangan, mulai muncul kekhawatiran mengenai risiko kenaikan harga dan efisiensi tenaga kerja akibat perubahan aturan ini.
Negara Sedang Mencari Penerimaan?
Di tengah tekanan fiskal, kebutuhan belanja negara yang terus meningkat, dan target penerimaan pajak yang semakin agresif, publik tentu akan membaca kebijakan ini secara lebih luas.
Sulit menghindari kesan bahwa negara sedang memperluas basis pajak untuk menambal kebutuhan penerimaan.
Tidak ada yang salah dengan memperkuat penerimaan negara.
Namun masalah muncul ketika objek yang dibidik justru kelompok usaha yang masih rentan.
CV dan PT kecil pada dasarnya berada di posisi yang unik: mereka bukan lagi usaha mikro, tetapi juga belum memiliki kekuatan modal seperti korporasi besar.
Kelompok inilah yang sesungguhnya menjadi tulang punggung ekonomi daerah.
Penutup
Pemerintah benar ketika ingin menutup celah penyalahgunaan fasilitas pajak UMKM oleh perusahaan yang sengaja memecah badan usaha agar tetap menikmati tarif 0,5%.
Namun kebijakan yang baik seharusnya mampu membedakan antara perusahaan yang melakukan penghindaran pajak dan perusahaan kecil yang memang sedang berjuang tumbuh.
Jika seluruh CV dan PT kecil diperlakukan sama dengan pelaku yang memanfaatkan celah aturan, maka yang terjadi bukan mendorong UMKM naik kelas, melainkan berisiko membuat usaha kecil berpikir dua kali untuk menjadi formal.
Pada akhirnya, pertanyaan yang perlu dijawab bukan hanya berapa tambahan penerimaan negara yang diperoleh dari revisi ini, tetapi juga berapa banyak pertumbuhan usaha, investasi kecil, dan lapangan kerja lokal yang mungkin ikut dikorbankan.